
海外ビジネス情報
更新日:2026/10/23
テーマ: 03.海外ビジネス
ベトナム自動車周辺市場
~EVの普及と関連サービスの成長機会~
本レポートは、目次は全て公開しておりますが、内容につきましては要点を抜粋した数ページをサンプルで掲載しました。レポート全体をご覧になりたい方は、本ページ下段よりレポートPDFをダウンロードいただけます。
目次
自動車市場 | ・経済成長と中間層の拡大を背景に自動車需要は着実に増加し、各種販売促進策や国内組立車の供給拡大も追い風となり、2025年の販売台数は約60万台に達した。 |
|---|---|
EV市場 | ・VinFastは低価格EVラインアップの拡大、国産ブランドに対する消費者の支持、電池サブスクの導入、充電網の整備を背景に販売を大きく伸ばし、市場を主導している。 |
ガソリンスタンド | ・ベトナムのガソリン小売市場はPetrolimexとPV Oilが約70%を占める寡占構造であり、両社が全国の販売網と燃料供給において強い影響力を持っている。 |
EV充電 | ・VinFast系のV-Greenが多数の充電ポートとステーションを展開して市場を先行する一方、Eboost、EvOne、Charge+、SolarEVなどの第三者事業者や各社ディーラーも参入している。 |
ディーラー・ | ・自動車ディーラーは新車販売を中心に、ローン斡旋、保険、延長保証、整備、純正部品、カーケア、下取りなどを組み合わせ、顧客当たりの収益向上を図っている。 |
整備・部品 | ・整備・修理市場は多数の独立系整備工場に分散しているが、正規ディーラーの価格が高いことから、保証期間終了後の車両を中心に独立系サービスへの需要が存在している。 |
ベトナム自動車全般
自動車販売台数
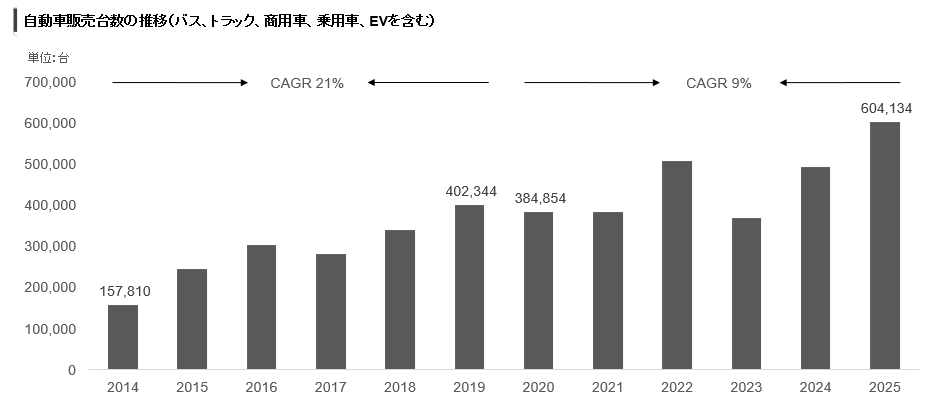
・コロナの影響を受けた2020-2021年を経て、2022年のベトナム自動車市場は力強い回復を見せた。各社による需要喚起策に加え、政府による上半期の国産車登録免税の50%減額措置が、消費者の購買意欲を後押ししたとみられる。
・安定したGDP成長と中間層の自家用車需要の高まりに加え、登録免許税減額措置や国内組立車両の供給拡大を背景に、2025年の販売台数は急増した。
・今後、成長率は鈍化する可能性もある一方、市場規模は拡大すると見込まれ、インフラ整備や消費者の購買力向上、新車モデル投入が引き続き需要を牽引すると予想される。
-
出所:VAMA公表資料、各社の発表や報道よりY&Sまとめ
自動車ブランド別シェア
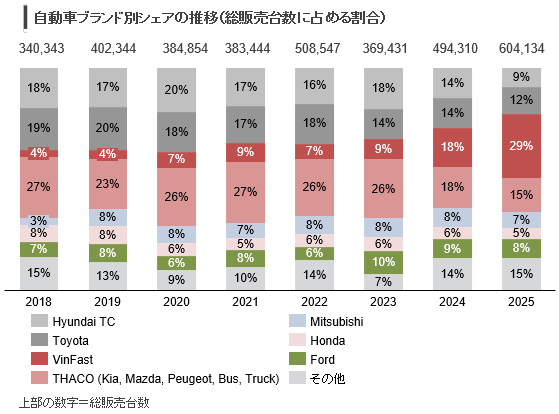
・THACOは多角的な製品展開、広範な販売網、現地組立による価格最適化により、2018-2024年にベトナム市場で常にトップクラスのシェアを維持している。ToyotaとHyundai TCのシェアは比較的安定しており、両者は依然として市場の主要プレイヤーである。VinFastは2020年以降シェアが拡大しており、特に2023–2024年で顕著な増加が見られ、2025年に市場シェア首位に浮上した。
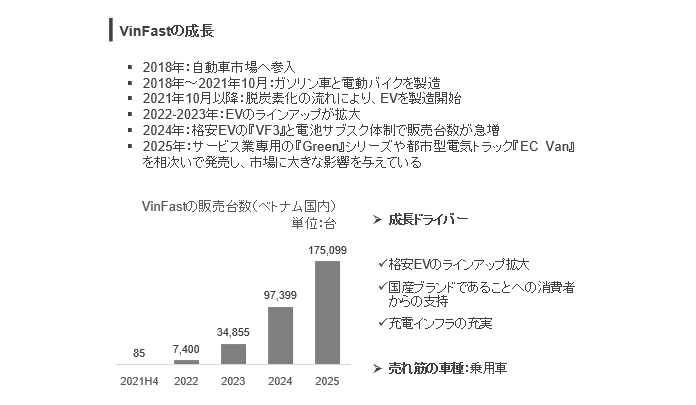
・EV市場ではVinFastが首位で、中国製輸入EVがこれに続く。Hyundai TCは2023年にEVを発売し、AudiやFordは2025年第3四半期に参入したが車種は限定的である。その他複数のメーカーはEVでなくハイブリッド車(HEV)を展開している。事例としては、Hondaが2026年2月にHEVを投入済み、Hyundai TCは2026年6月にHEVを発売する予定である。
-
出所: VAMA公表資料、各社の発表や報道よりY&Sまとめ
ASEAN主要国との比較
ASEAN主要国の自動車販売台数
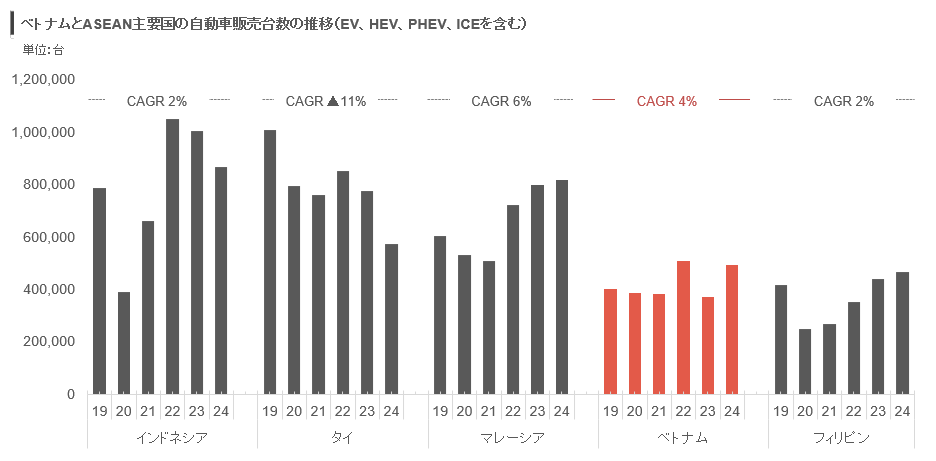
・ベトナムの自動車販売は、2019~2024年にCAGR 4%で増加している。ASEAN諸国の中でも伸びが大きい。
・今後も成長余地は大きく、特にEV比率の急上昇が市場全体の拡大を加速させる主要なドライバーになると見込まれる。
-
出所:Statista、MAA(マレーシア)、Focus2move(インドネシア)、Marklines・Autoindustriya(フィリピン)よりY&Sまとめ
ASEAN主要国の自動車保有台数
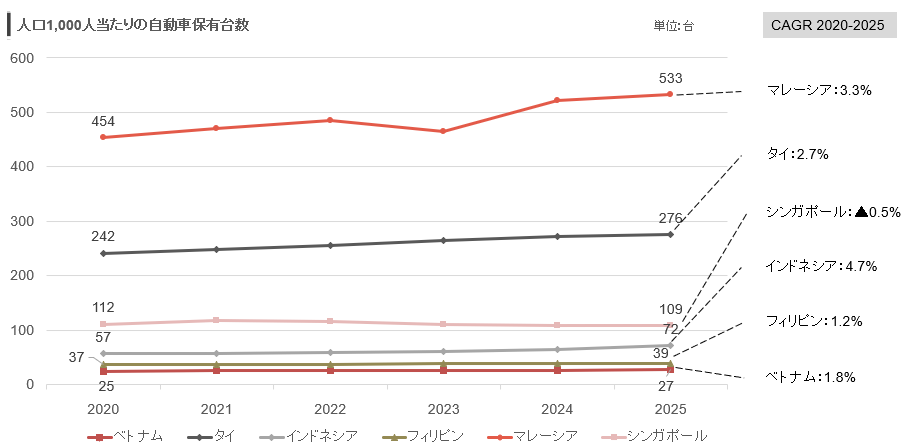
・ベトナムでは自動車販売台数が増加しているものの、東南アジアの中でも自動車保有率は依然として低い。需要面から見ると、経済成長に比べて一人当たり所得がマレーシアやタイより低く、車が依然として高額な資産であるため、多くの世帯にとって負担の大きい投資になっている。
・一方、供給面では周辺市場と比べて市場規模が小さく生産コストを下げにくい上、国内組立車や輸入車に関税・特別消費税・VAT・登録税などの税負担が重く価格が割高になる。さらに、バイク利用が定着していることや、都市部で渋滞が発生しやすいことも、自動車保有率が低い一因となっている。
-
出所:Statista、ASEANstatsよりY&Sまとめ
ASEAN主要国のEV
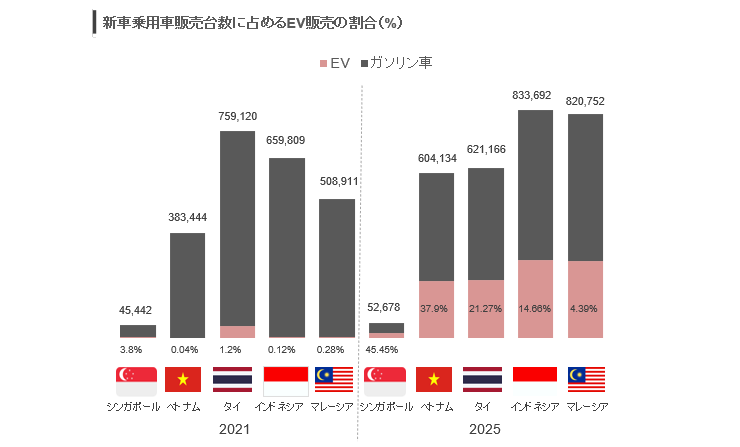
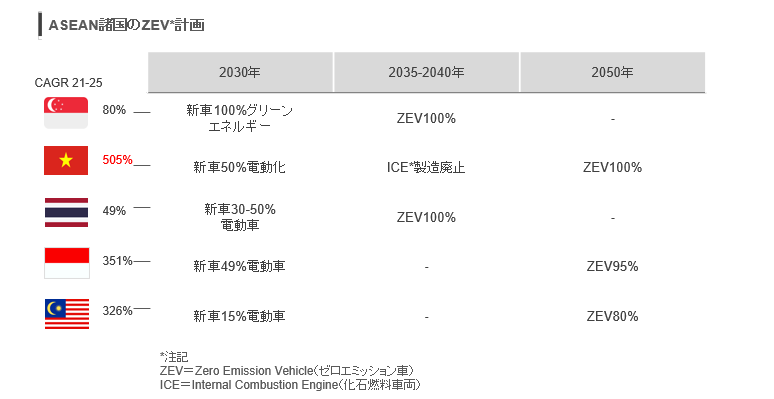
・ベトナムでは、新車乗用車販売台数に占めるEV販売比率が大きく上昇しており、その伸び率はインドネシアに次ぐ水準となっている。背景には政府がZEV(ゼロ・エミッション車)目標を掲げ、供給・需要双方を支援する政策を進めていることがある。
・VinFastをはじめとする現地メーカーの展開、外資系メーカーの参入、中国製EVの輸入拡大により、EVの選択肢が増加し、価格競争も進んでいる。さらに、OEMや第三者事業者による充電インフラの整備が進み、EVを購入・利用しやすい環境が整いつつある。
-
出所:Statista、IEAよりY&Sまとめ
ガソリンスタンド
ガソリンスタンド運営企業
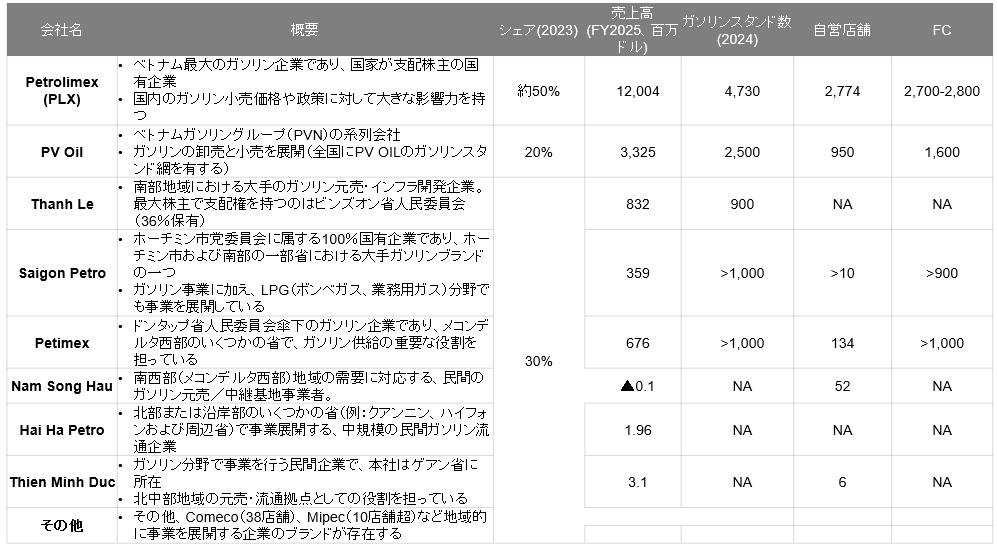
・ベトナムのガソリン小売市場は、Petrolimex(50%)とPV Oil(20%)の大手2社でシェアの70%を占め、残りの30%はいずれかの企業に集中しているわけではなく、地域的に事業を展開する民間企業に分散している。
-
出所:各社HPよりY&Sまとめ
ガソリンスタンドのサービス
・Petrolimexは、ホーチミン市やハノイなどの大都市にある、敷地面積1,000㎡超のガソリンスタンドで、エンジンオイル販売・自動車整備、スタンド敷地内の飲食・各種サービス、薬局、また直近ではVinFastとの連携によるEV充電ステーションなど、さまざまな付加価値サービスを導入している。
・ガソリンスタンド網の将来方針として、2,000㎡超の大型店舗の開発に注力し、上述の付加価値サービスを統合した形で展開できるようにすることを目指している。
EV充電
充電ステーションのプレイヤー
一般的な充電ステーションの種類
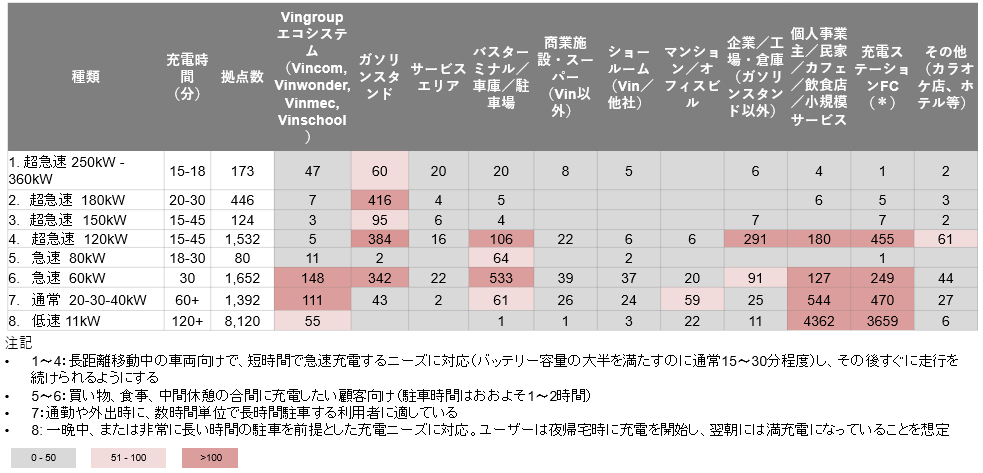
・充電ステーションは、利用者の滞在時間とニーズに最適化されており、長時間駐車(自宅・個人施設)向けの「低速11kW」および短時間での急速補充(商業施設・幹線道路)向けの「急速60kW・超急速120kW」が利用されている。
VinFastの充電ステーション一覧
-
*)充電ステーションのフランチャイズ:投資家が初期インフラへの投資(約2,500万〜25億VND)を行う。1kWhあたり750VNDが投資家の取り分となり、電気料金はVinFastが負担
出所: Oto360よりY&Sまとめ
自動車ディーラー・中古車
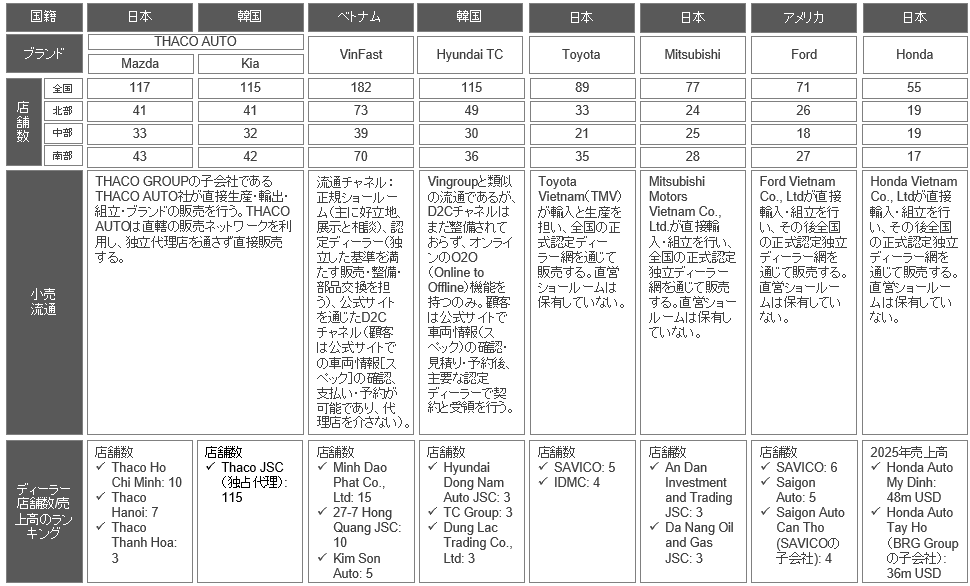
ブランド別の自動車ディーラー
-
出所:https://oto360.net、その他報道よりY&Sまとめ
自動車ディーラーのビジネス
中古車市場のプレイヤーの定義
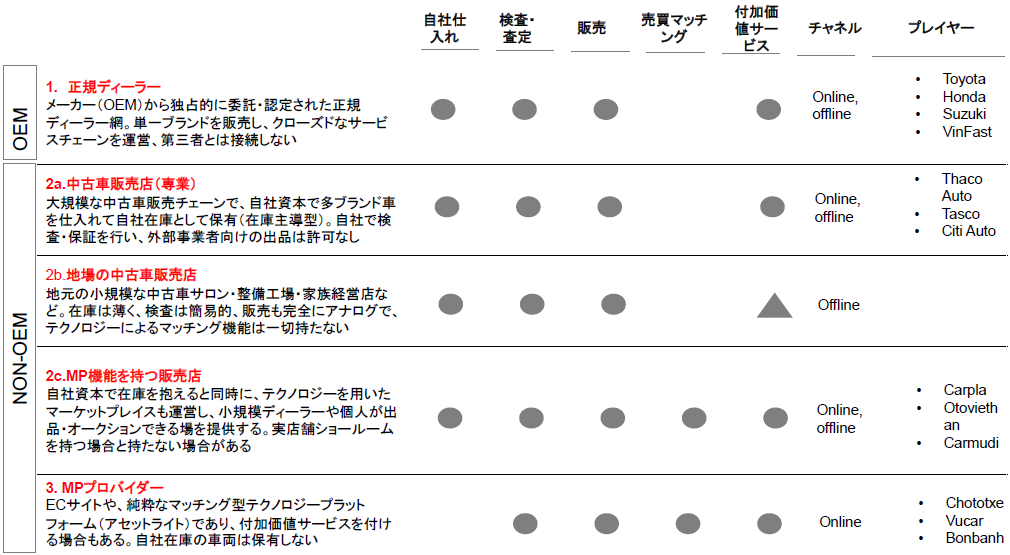
・ベトナムの中古自動車市場のプレーヤーは、以下の3つの主要なグループに分類される
-
出所: 報道情報(Vnexpress、Vneconomy等), 各社HPよりY&Sまとめ
中古車市場のプレイヤー
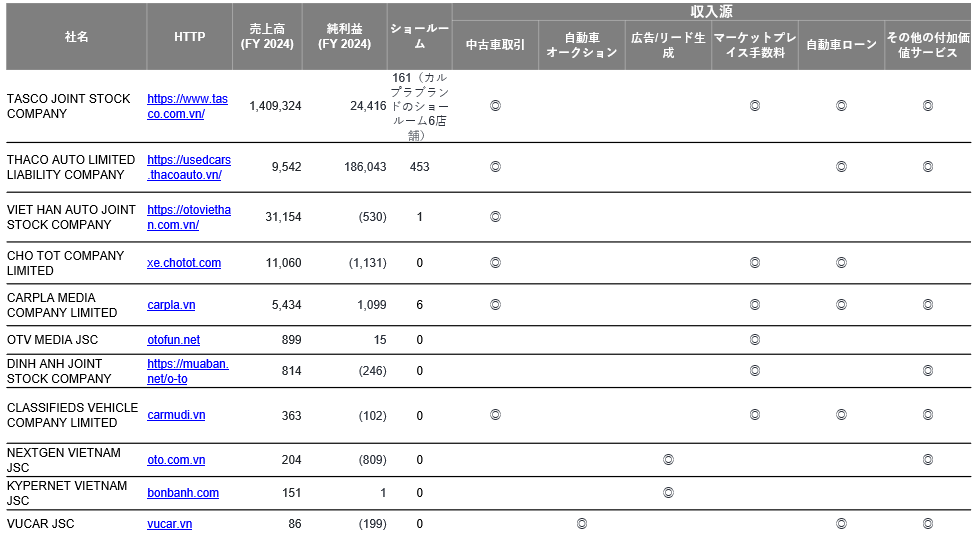
・TascoやThaco等の有力プレーヤーは、豊富なショールーム網を武器に、車両取引のみならず自動車ローンやスペアパーツの提供、車両検査サービス、クリーニングおよび研磨等の付加価値サービスなど多角的な収入源を確保。
-
※Carpla Media Company Limitedの収益は、プラットフォームからのみ得られるものである。その他の企業の収益には、プラットフォーム以外の情報源からの収益も含まれている
出所: 報道情報(Vnexpress、Vneconomy等), 各社HPよりY&Sまとめ
中古車取引のサプライチェーン
整備・修理・検査
車の定期検査に関するベトナムのルールの概要
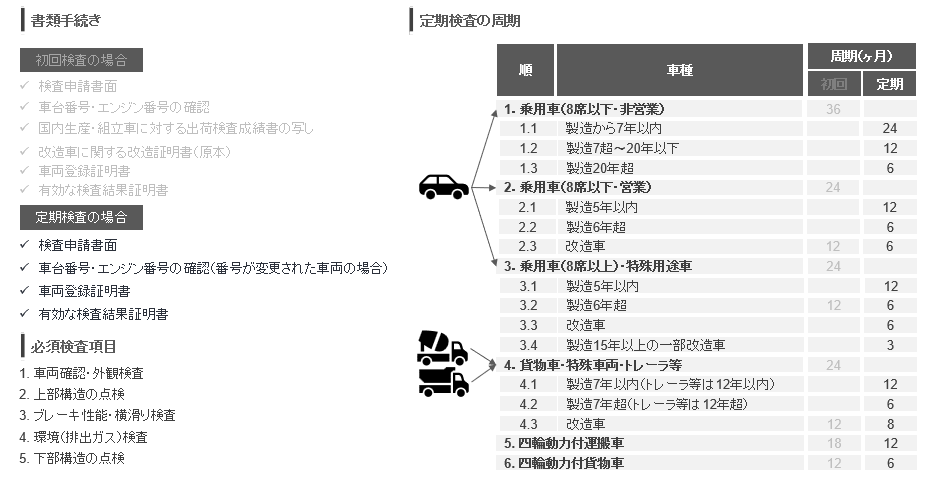
・交通運輸省通達47/2024/TT-BGTVT号により、新車で製造から2年未満の車は初回検査を免除し、書類手続きも簡素化する。定期検査の周期は車種と使用年数により異なり、必須項目は主に保安基準、ブレーキ・操向装置・排出ガスの点検に重点を置く。検査は、ベトナム車両検査局の認可を受けた検査センター(公営・民間を含む)で実施する。
-
出所:ベトナム交通運輸省の規則よりY&Sまとめ
整備・修理・検査サービスを提供している会社
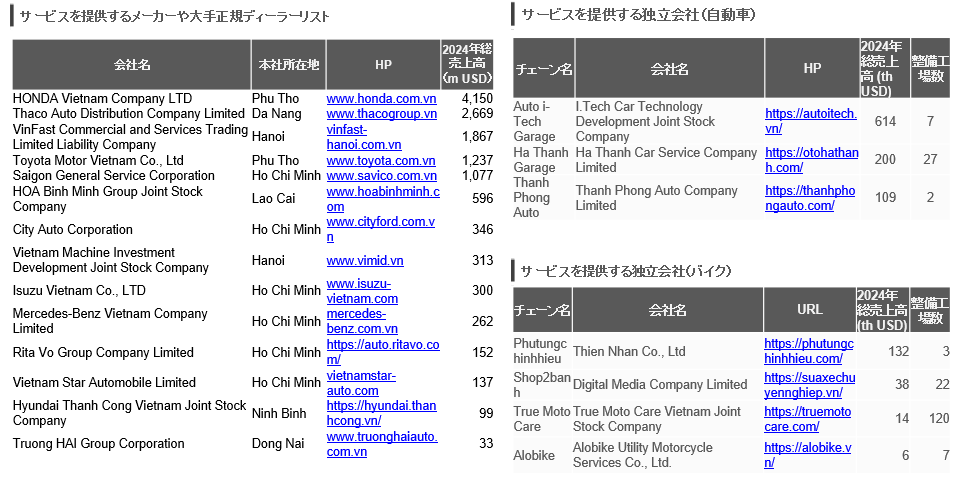
・ベトナムにおいて大手自動車メーカーは正規ディーラーが整備・修理・検査サービスを提供しており、自社の得意分野ではない、または専用設備の投資効率が悪い特定の専門サービスであれば外注する。しかし、メーカー正規ディーラーの価格が高いため、保証期間が切れた車両を中心に独立した整備・修理・検査サービス会社が直接消費者から注文を受けてサービスを提供している。ただ、そのような会社には大手企業が少なく、整備工場レベルの小規模企業が多数存在する。
-
出所:各社HPよりY&Sまとめ
アフターパーツ販売
商流と主要プレイヤー
・ベトナムでは全サービスをワンストップで担う全国的な部品チェーンは少なく、代わりに整備工場チェーン、タイヤ専門店、カーアクセサリー/カスタム店にサービスが分散している。
・自動車部品購入は、一般修理店やECが主流となっている。しかし近年、部品価格の透明性を求める消費者が増え、ECで購入して実店舗で交換するO2O(オンライン・ツー・オフライン)が急速に台頭している。今後は所得向上や自動車保有率の増加に伴い、偽造品を避けて品質が保証されたブランド系整備チェーンを選ぶ傾向が強まる見通しである。さらに、EVの普及により高度な診断技術を持つ正規・専門チャネルへのシフトも予測される。
主要部品
・ベトナムの自動車部品市場はタイヤやバッテリーなど多くの品目で輸入依存度が高く(80–90%)、一部の電子部品やエンジン部品のみが国内生産の割合を占めている。国内企業(Thaco、Casumina、Pinaco等)の存在は供給多様化に寄与しているものの、現状では輸入依存の解消に向けたさらなる生産拡大と品質向上が求められる。
・重要部品(電子機器、エンジン、バッテリーなど)は、安全性に関わるため、消費者は正規品を選ぶ傾向がある一方、タイヤは自動車メーカー認定の製品が高価なため、価格を抑えつつ品質も確保できることから、専門のタイヤ小売店やタイヤを扱う整備工場で交換する。外装に関するアクセサリーはそれほど重要でなく、主に見た目のためのものなので、ECやカーケアチェーンで購入することが多い。
レポートのPDFをご希望される方は、下記よりダウンロードください。
執筆:Yamada Consulting & Spire Vietnam
(山田コンサルティンググループ株式会社 ベトナム現地法人)
本レポートに関するご感想、ご質問は下記問合せフォーム、またはメールにてお寄せ下さい。
https://www.yamada-cg.co.jp/contact/
メールの方はこちら
[email protected]
【メールマガジンご登録のご案内】

【買収ニーズご登録のご案内】

 Facebook
 Twitter
 はてなブックマーク
 Pocket
海外ビジネス情報内の人気・注目記事ランキング
関連記事
03.海外ビジネス